Comprendre · Faux conseiller bancaire
Arnaque au faux conseiller bancaire : réagir et demander le remboursement
Un appel qui semble venir de votre banque annonce une fraude en cours et demande d'agir tout de suite. Aucune banque ne demande de valider une opération ni de communiquer un code par téléphone : raccrochez et rappelez-la vous-même sur son numéro officiel.
Mis à jour le 25 octobre 2026 · DYLETH
Quel guide lire selon votre situation ?
- Comprendre le vishing : définition, mécanismes et exemples d'arnaques par téléphone.
- Que faire pendant ou après un appel suspect : la procédure pas à pas, et où signaler.
- L'appel venait de « votre banque » : opposition, demande de remboursement et recours (cette page).
Définition
Qu'est-ce que l'arnaque au faux conseiller bancaire ?
La fraude au faux conseiller bancaire est une escroquerie par téléphone. Une personne se présente comme votre conseiller ou comme le service anti-fraude de votre banque, affirme qu'une opération suspecte est en cours et vous guide, étape par étape, pour « la bloquer ». Les gestes demandés — valider une opération dans l'application, communiquer un code reçu par SMS, effectuer un virement, remettre sa carte à un coursier — servent en réalité à autoriser la fraude.
L'appel paraît crédible parce que l'interlocuteur connaît souvent votre nom, votre banque ou vos dernières opérations — des informations issues d'une fuite de données ou d'un hameçonnage antérieur — et parce que le numéro affiché ressemble à celui de votre agence. D'après la Banque de France, la fraude « par manipulation », qui regroupe le faux conseiller bancaire, la fraude au président et la fraude aux coordonnées bancaires, pèse environ un tiers des montants de la fraude aux moyens de paiement en France. Selon Cybermalveillance.gouv.fr, les demandes d'assistance de particuliers liées au faux conseiller bancaire ont progressé de 159 % en 2025.
Mode opératoire
Comment se déroule l'appel d'un faux conseiller ?
Un contact qui installe la peur
Parfois un SMS annonce d'abord un achat ou un virement suspect et invite à appeler un numéro d'« opposition ». Parfois l'appel arrive directement. Dans les deux cas, l'objectif est de vous mettre en état d'alerte.
Un numéro qui semble officiel
L'appelant recourt à l'usurpation de numéro (spoofing) pour faire apparaître le nom ou le numéro de votre banque sur l'écran. Cet affichage ne prouve jamais l'identité de la personne au bout du fil.
Une mise en scène rassurante
L'interlocuteur dit vouloir « annuler » ou « sécuriser » l'opération. Il reste en ligne, demande de ne pas raccrocher et de ne prévenir personne le temps de la « procédure ».
La demande décisive
Valider une notification dans l'application bancaire, dicter un code d'authentification reçu par SMS, réaliser un virement « de test » vers un compte présenté comme sûr, ou remettre sa carte à un coursier. Ce sont ces actions qui déclenchent la perte.
Des relances
Après un premier succès, de nouveaux appels ou des messages par SMS et par messagerie (WhatsApp) peuvent suivre pour obtenir d'autres validations.
Signaux d'alerte
Quels signes doivent vous faire raccrocher ?
- On vous demande de valider une opération que vous n'avez pas lancée, même « pour l'annuler ».
- On réclame un code reçu par SMS, un identifiant, un mot de passe ou le cryptogramme de la carte.
- On vous presse : « quelques minutes », « restez en ligne », « ne prévenez personne ».
- On propose un virement vers un « compte sécurisé » ou un compte présenté comme étant à votre nom.
- On annonce le passage d'un coursier pour récupérer ou détruire votre carte.
- On refuse que vous rappeliez votre banque par vos propres moyens.
Pendant l'appel
Que faire pendant l'appel ?
Ne validez rien
Aucune notification, aucun virement, aucune opération. Une banque n'a besoin d'aucune action de votre part pour bloquer une transaction.
Ne communiquez aucun code
Un code reçu par SMS, un mot de passe ou un cryptogramme ne se dictent jamais, même à un « conseiller ».
Raccrochez
Vous n'avez pas à vous justifier. Un vrai conseiller comprend que vous vouliez rappeler.
Rappelez votre banque vous-même
Composez le numéro figurant au dos de votre carte ou sur vos documents bancaires officiels. N'utilisez ni le numéro communiqué par l'appelant, ni celui affiché pendant l'appel.
Après coup
J'ai déjà validé une opération : que faire et comment demander le remboursement ?
Agir vite augmente les chances de bloquer les fonds. Les démarches ci-dessous sont celles indiquées par les organismes publics ; l'issue d'une demande de remboursement dépend ensuite de votre situation.
- Contactez immédiatement votre banque et faites opposition. Le serveur interbancaire d'opposition à la carte est joignable 24 h/24, 7 j/7.
- Changez vos accès à la banque en ligne (mot de passe, identifiants) si vous les avez communiqués ou saisis sur un lien.
- Conservez les preuves : numéro de l'appelant, SMS, e-mails, horodatage, références des opérations contestées.
- Signalez : dépôt de plainte auprès de la police ou de la gendarmerie ; Perceval pour des achats en ligne non autorisés si vous possédez encore la carte et avez fait opposition ; THESEE pour certaines escroqueries en ligne, selon ses conditions.
- Demandez le remboursement des opérations non autorisées à votre banque. La demande doit intervenir au plus tard 13 mois après le débit ; en cas de désaccord, vous pouvez saisir le médiateur bancaire.
Le remboursement n'est pas automatique : il dépend notamment du caractère autorisé ou non de l'opération et de la rapidité de l'opposition. Les recours ci-dessus permettent de faire valoir votre dossier.
Usurpation de numéro
Peut-on se fier au numéro qui s'affiche ?
Non. L'usurpation de numéro, ou « spoofing », permet à un appelant de faire afficher n'importe quel numéro, y compris celui d'une banque ou d'une administration. C'est l'une des pratiques en plus forte hausse dans les demandes d'assistance de Cybermalveillance.gouv.fr, en progression de 517 % en 2025. Un numéro connu à l'écran ne garantit donc jamais l'identité de la personne au bout du fil. Le mécanisme de l'appel frauduleux est détaillé dans notre page sur le vishing.
Avec DYLETH
Comment repérer l'appel avant de décrocher ?
Le module Anti-fraude Appels analyse le numéro des appels entrants et affiche un signal avant que vous ne décrochiez : écran vert, orange ou rouge sur Android (appels classiques, WhatsApp, Telegram et Signal) ; sur iPhone, une étiquette sur l'écran d'appel : orange 🟠 pour un numéro connu de DYLETH, rouge pour une arnaque, nom de l'organisme pour un numéro officiel. Sur Android, une annonce vocale de l'appelant est activable, et la base de signatures est enrichie en continu.
Un appel « de votre banque » vous inquiète ? Raccrochez, cherchez l'organisme dans l'annuaire de DYLETH (environ 358 000 numéros publics d'organismes, chacun avec sa source) et touchez « Rappeler le vrai numéro ». Vous appelez vous-même le bon numéro, jamais celui qui vous a contacté.
DYLETH n'accède à aucune donnée bancaire et ne remplace pas les dispositifs anti-fraude de votre banque : il aide à repérer l'appel suspect avant l'échange. L'application est gratuite. Elle n'écoute ni n'enregistre les appels.
À lire aussi : Appel frauduleux : que faire ? (les réflexes pendant et après l'appel) et bloquer ou filtrer les appels indésirables sur iPhone et Android.
Dans l'application
Rouge pour l'arnaque, et le vrai numéro pour rappeler.
Sur Android, quand un numéro est associé à des arnaques, l'écran devient rouge. Sur iPhone comme sur Android, l'annuaire des organismes donne le numéro officiel et le bouton « Rappeler le vrai numéro ». Dans le doute, raccrochez et rappelez vous-même votre banque.
Télécharger DYLETH gratuitementVraies captures de l'application sur Android et sur iPhone, données de démonstration.
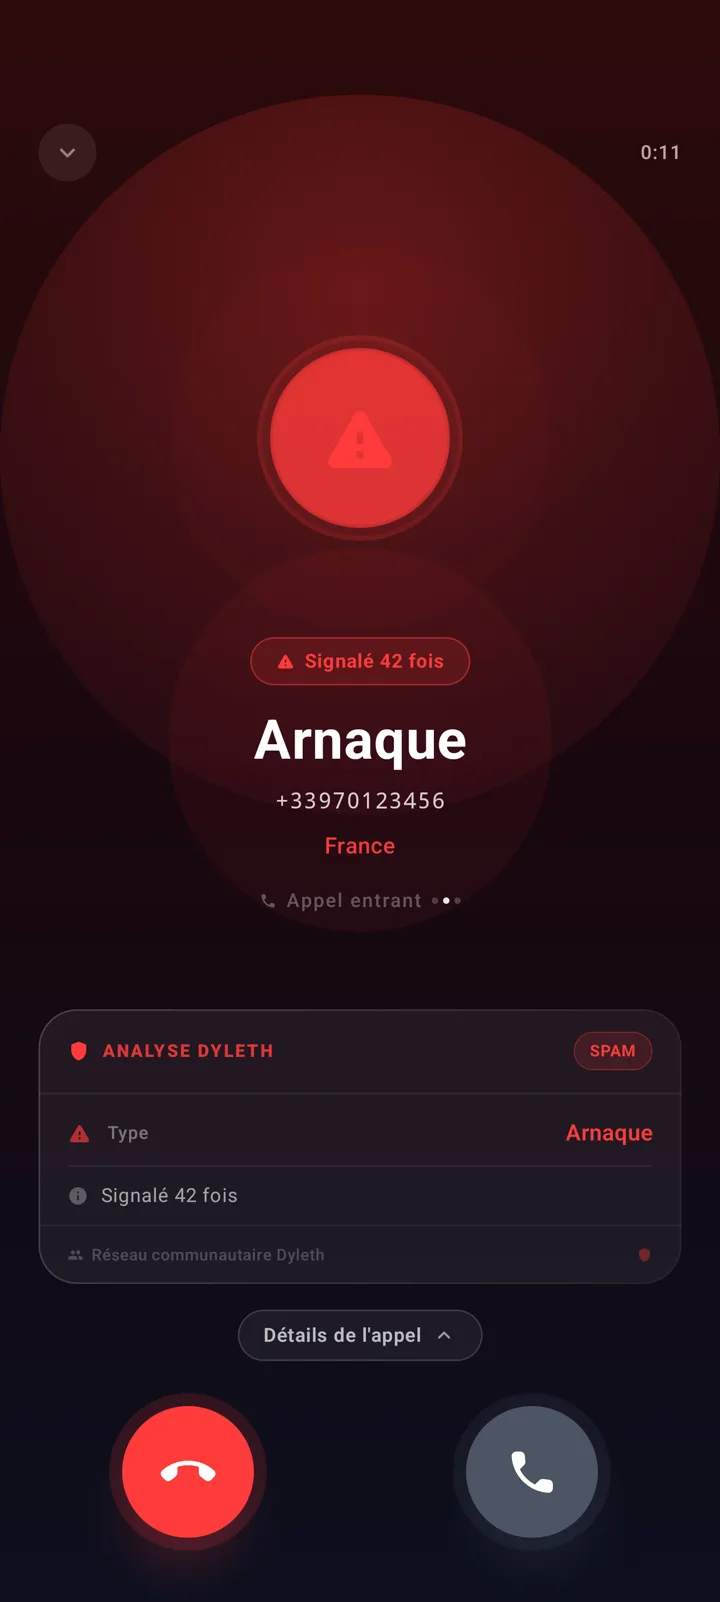
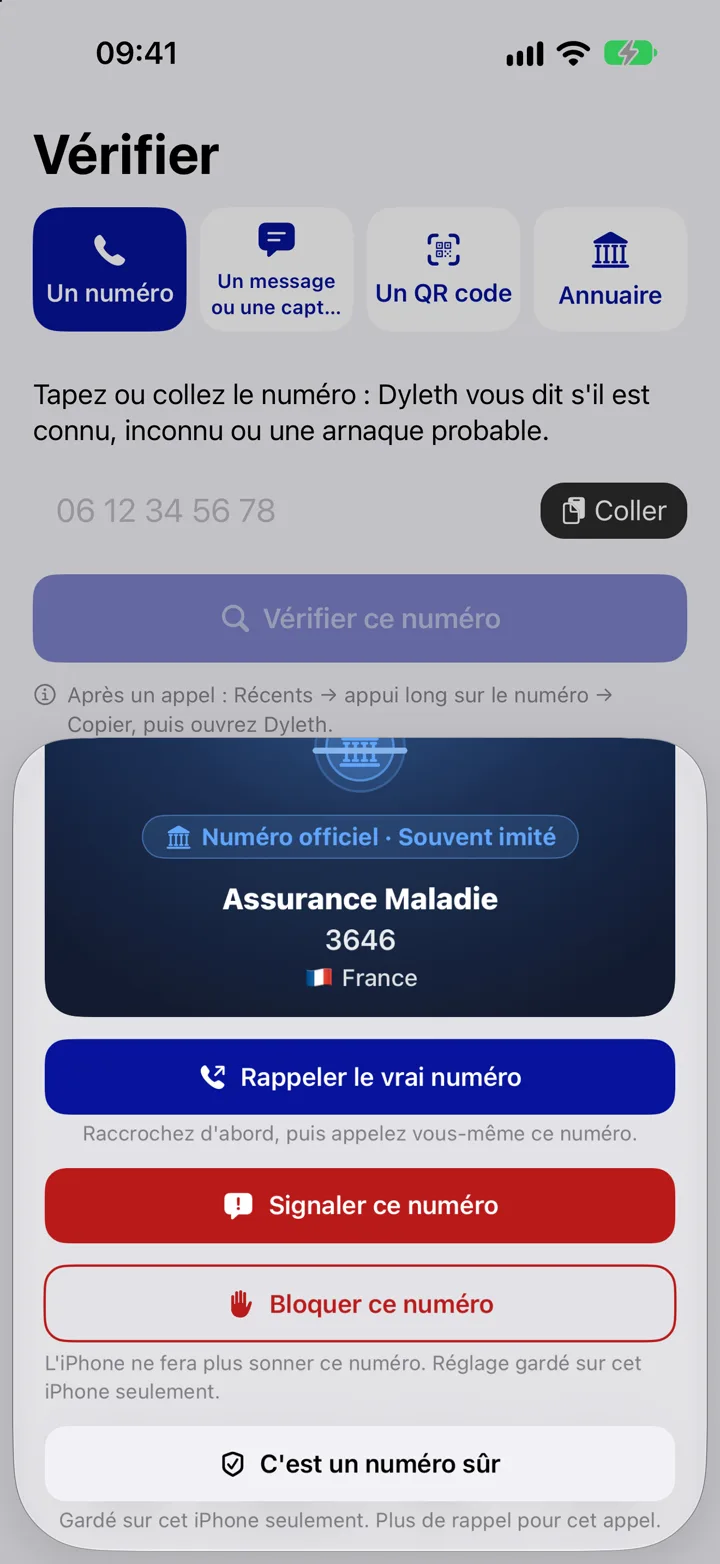
DYLETH aide à repérer les appels et SMS suspects avant l'interaction et bloque les sites frauduleux connus. Si le mal est fait, « Je me suis fait avoir » indique les démarches.
Signalement
Où signaler une arnaque au faux conseiller ?
- Votre banque — pour l'opposition et le blocage des opérations.
- Police ou gendarmerie — dépôt de plainte ; Perceval pour des achats en ligne non autorisés si vous possédez encore la carte et avez fait opposition ; THESEE pour certaines escroqueries en ligne, selon ses conditions.
- Cybermalveillance.gouv.fr — assistance aux victimes et fiche réflexe dédiée au faux conseiller bancaire.
- 33 700 — lorsqu'un SMS frauduleux est impliqué dans le scénario.
Pour distinguer signalement, plainte et démarches bancaires, consultez notre guide : qui contacter pour signaler une arnaque ?
À retenir
Trois réflexes.
- Un vrai conseiller ne demande jamais un code, un mot de passe ni la validation d'une opération.
- Un numéro affiché peut être usurpé : il ne prouve rien.
- Raccrocher puis rappeler soi-même sa banque, sur le numéro officiel, reste le réflexe central.
Questions fréquentes sur le faux conseiller bancaire
Qu'est-ce que l'arnaque au faux conseiller bancaire ?
C'est une escroquerie par téléphone : une personne se présente comme votre conseiller ou le service anti-fraude de votre banque, annonce une opération suspecte et vous fait valider une opération, dicter un code ou faire un virement. Ces gestes autorisent en réalité la fraude.
Le numéro affiché est celui de ma banque, est-ce forcément elle ?
Non. L'usurpation de numéro (spoofing) permet d'afficher n'importe quel numéro, y compris celui d'une banque. Raccrochez et rappelez votre banque vous-même, sur le numéro figurant au dos de votre carte.
Une banque peut-elle me demander un code ou de valider une opération par téléphone ?
Non. Une banque n'a besoin d'aucune action de votre part pour bloquer une transaction. Un vrai conseiller ne demande jamais un code reçu par SMS, un mot de passe ni la validation d'une opération.
J'ai validé une opération pour un faux conseiller, que faire ?
Contactez immédiatement votre banque et faites opposition, changez vos accès à la banque en ligne, conservez les preuves, portez plainte et demandez le remboursement des opérations non autorisées, au plus tard 13 mois après le débit.
Serai-je remboursé après une arnaque au faux conseiller ?
Le remboursement n'est pas automatique. Il dépend notamment du caractère autorisé ou non de l'opération et de la rapidité de l'opposition. En cas de désaccord avec la banque, vous pouvez saisir le médiateur bancaire.
Sources
- Cybermalveillance.gouv.fr — « Que faire en cas de fraude au faux conseiller bancaire ? », fiche réflexe (mise à jour le 7 mai 2026).
- Cybermalveillance.gouv.fr — Rapport d'activité et état de la menace 2025 (publié le 26 mars 2026).
- Banque de France — « Fraude aux moyens de paiement », information aux particuliers.
- Banque de France — Observatoire de la sécurité des moyens de paiement, rapport annuel 2024 (publié le 9 septembre 2025).
- Service-Public.fr — « Fraude à la carte bancaire » (vérifié le 13 février 2026).