Comprendre · Fraude au faux fournisseur
Fraude au faux fournisseur : le piège du changement de RIB
La fraude au faux fournisseur, ou fraude au changement de RIB, consiste à se faire passer pour un fournisseur habituel afin d'annoncer de « nouvelles coordonnées bancaires ». Les factures suivantes partent alors sur le compte de l'escroc. Avant tout virement vers un nouveau RIB, rappelez le fournisseur sur son numéro habituel, jamais sur celui du message.
Mis à jour le 13 octobre 2026 · DYLETH
En bref.
- Le scénario : un e-mail, un courrier ou un appel d'un « fournisseur » annonce un changement de banque et joint un nouveau RIB.
- La cible : les personnes qui règlent les factures, dans une TPE, une PME, un cabinet comptable, une association ou une collectivité.
- Le signal principal : de nouvelles coordonnées bancaires communiquées au moment de payer une facture, souvent avec une urgence.
- Le bon réflexe : un contre-appel au numéro déjà connu du fournisseur, et une double validation interne avant de modifier un RIB.
- Si le virement est parti : appeler sa banque tout de suite pour demander un retour des fonds, puis porter plainte.
Définition
Une variante de la fraude aux faux ordres de virement.
Cybermalveillance.gouv.fr range la fraude au faux fournisseur dans l'escroquerie aux faux ordres de virement (FOVI) : une arnaque qui, par persuasion ou pression, amène la victime à faire un virement qu'elle n'avait pas prévu. Dans cette variante, l'escroc usurpe l'identité d'un fournisseur pour communiquer de nouvelles coordonnées bancaires. Les autres variantes connues sont la fraude au président (un faux dirigeant exige un virement « urgent et confidentiel ») et la fraude au faux salarié (un faux employé demande que son salaire soit versé sur un autre compte).
Le changement de RIB peut aussi arriver au milieu d'un vrai échange avec le fournisseur, quand une messagerie a été piratée : Cybermalveillance.gouv.fr note que ces escroqueries passent par téléphone, par messages électroniques, ou les deux, parfois à la suite d'un piratage. La personne qui paie croit régler son fournisseur habituel, alors que l'argent part vers un compte contrôlé par l'escroc, souvent situé hors de France.
Mode opératoire
Comment se déroule l'arnaque.
La préparation
L'escroc repère qui paie les factures et avec quels fournisseurs l'entreprise travaille. Il s'appuie sur des informations publiques (site web, réseaux professionnels, annonces de marchés) ou sur une messagerie piratée, la sienne ou celle du fournisseur, qui lui donne accès aux vraies factures et aux vrais échanges.
Le message du « fournisseur »
Un e-mail annonce un changement de banque et joint un nouveau RIB, parfois sur papier à en-tête imité. Il peut venir de la vraie adresse du fournisseur si celle-ci a été piratée, ou d'une adresse presque identique (une lettre changée, un autre nom de domaine). Le message peut aussi arriver par courrier ou être suivi d'un appel qui le « confirme ».
L'urgence
Le message presse : facture en retard, risque de pénalités, livraison bloquée, « audit en cours » qui empêche d'utiliser l'ancien compte. L'objectif est que le paiement parte avant toute vérification.
Le virement
Le RIB est modifié dans le logiciel de comptabilité ou de paiement, et les factures suivantes partent sur le compte frauduleux. La fraude n'est souvent découverte que lorsque le vrai fournisseur réclame son dû.
Signaux d'alerte
Ce qui doit vous arrêter.
- De nouvelles coordonnées bancaires envoyées au moment du règlement d'une facture : la Banque de France recommande de s'en méfier.
- Une demande présentée comme urgente, « très urgente » ou confidentielle.
- Une adresse e-mail légèrement différente de celle que vous connaissez, ou une réponse qui part vers une autre adresse que celle affichée.
- Un compte domicilié à l'étranger alors que le fournisseur ne l'est pas : selon Cybermalveillance.gouv.fr, le compte de l'escroc est souvent situé hors de France.
- Un RIB qui présente des anomalies : blancs, police de caractères incohérente, code BIC qui ne correspond pas à la banque indiquée sur le document.
- Un interlocuteur qui insiste pour que la confirmation se fasse uniquement par e-mail ou par le numéro qu'il donne.
Avant de payer
La procédure de vérification.
Rappelez le fournisseur au numéro habituel
Utilisez le numéro déjà enregistré dans votre fichier fournisseurs, sur un ancien contrat ou une ancienne facture. N'utilisez jamais le numéro, l'adresse e-mail ou le lien indiqués dans le message qui annonce le changement : ils peuvent mener à l'escroc. La Banque de France conseille ce contre-appel pour vérifier que la messagerie du fournisseur n'a pas été piratée ni son identité usurpée.
Instaurez une double validation
Cybermalveillance.gouv.fr recommande une validation hiérarchique interne « non dérogeable » pour les virements imprévus et les changements de coordonnées bancaires. Concrètement : la personne qui saisit le nouveau RIB n'est pas celle qui le valide, et aucune exception n'est faite, même pour une demande du dirigeant.
Examinez le RIB
Cherchez les falsifications grossières et vérifiez que le code BIC correspond bien à la banque du RIB. Pour un premier virement vers un nouveau compte, la vigilance doit être renforcée.
Lisez le résultat de la vérification du bénéficiaire
Depuis le 9 octobre 2025, pour les virements SEPA, votre banque vérifie que le nom saisi correspond au titulaire de l'IBAN. La Banque de France précise que ce contrôle ne doit pas réduire votre vigilance : il ne remplace pas le contre-appel au fournisseur.
Protégez les messageries
Mots de passe robustes et double authentification sur les boîtes e-mail, comme le recommande Cybermalveillance.gouv.fr, et sensibilisation des personnes qui gèrent les paiements à l'hameçonnage (voir notre page sur le phishing). Limitez aussi les informations publiques qui permettent d'identifier qui est habilité à faire les virements.
Après coup
Si le virement est déjà parti.
Chaque heure compte. Les étapes ci-dessous reprennent celles de Cybermalveillance.gouv.fr et de la Banque de France.
- Appelez votre banque immédiatement et demandez un retour des fonds (en anglais « recall ») au motif qu'il s'agit d'une fraude. Si un virement n'est pas encore exécuté, faites-le suspendre, y compris auprès de votre cabinet comptable.
- Recensez tous les virements concernés : déjà exécutés, en attente ou programmés. Prévenez la direction et la comptabilité, et bloquez le RIB frauduleux dans vos logiciels.
- Conservez les preuves : e-mails avec leurs en-têtes, numéros de téléphone, ordres de virement, factures, faux RIB.
- Portez plainte rapidement au commissariat ou à la gendarmerie, ou par écrit au procureur de la République. Une entreprise ou une association peut porter plainte en son nom. Selon Cybermalveillance.gouv.fr, la plainte renforce les chances d'obtenir le retour des fonds.
- Sécurisez la messagerie si elle a été piratée : nouveau mot de passe et double authentification. Prévenez aussi le vrai fournisseur : sa propre messagerie est peut-être compromise.
La récupération des fonds n'est pas garantie. La Banque de France rappelle que, si l'IBAN fourni à la banque est inexact, la banque ne peut pas être tenue responsable de la mauvaise exécution du virement. Pour savoir qui contacter, voir signaler une arnaque.
Avec DYLETH
Ce que DYLETH peut faire, et ce qu'il ne fait pas.
DYLETH ne détecte pas spécifiquement la fraude au faux fournisseur et n'analyse pas vos e-mails ni vos virements. Il ne remplace ni le contre-appel, ni la double validation, ni les contrôles de votre banque. Il apporte un repère supplémentaire quand un message ou un appel vous paraît douteux :
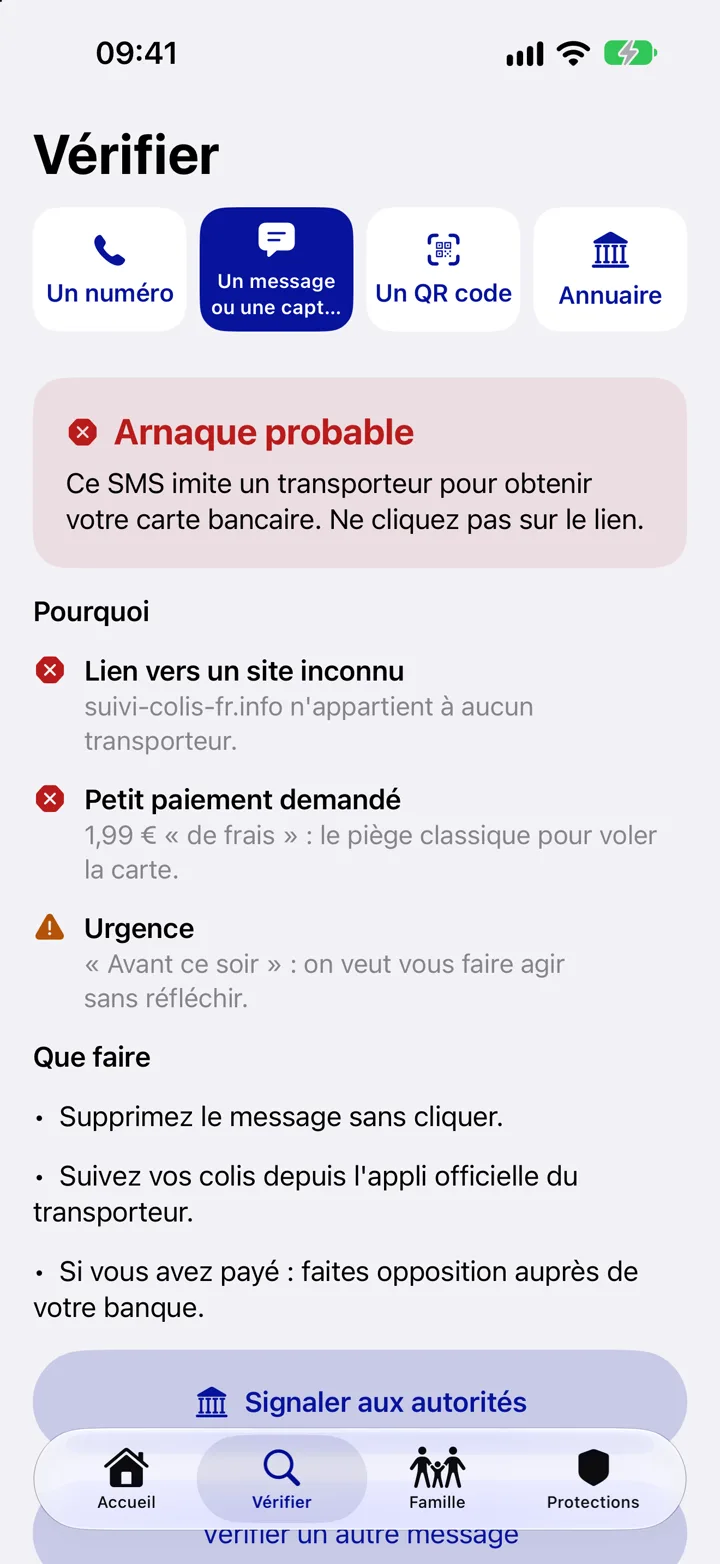
- Vérifier un message : collez ou partagez le texte d'un SMS ou d'un e-mail suspect (et, sur iPhone, une capture d'écran). DYLETH indique s'il correspond à des arnaques connues ou contient des liens signalés.
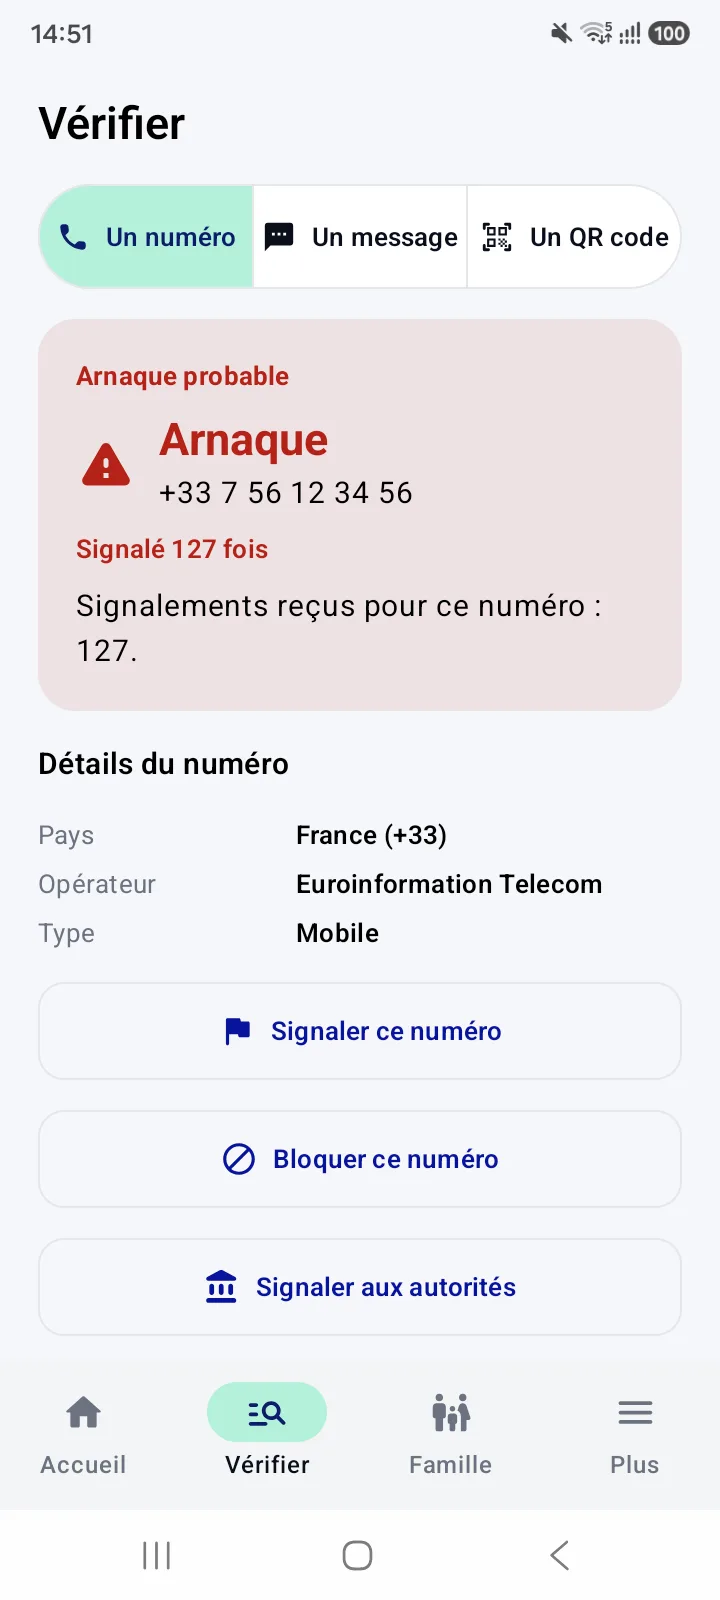
- Vérifier un numéro : saisissez le numéro qui vous a appelé pour « confirmer » le nouveau RIB et voyez s'il a été signalé par la communauté.
- Annuaire des organismes : environ 358 000 numéros publics d'organismes (administrations, banques, etc.) avec le bouton « Rappeler le vrai numéro ». Il sert à joindre un organisme public ou une banque, pas votre fournisseur privé, dont le numéro reste celui de votre fichier.
DYLETH est gratuit, sur Android et iPhone. Pour les autres risques d'une petite structure, voir notre page TPE / PME.
Dans l'application
Un doute sur un message ou un numéro ? Vérifiez-le.
Sur iPhone, « Vérifier un message » accepte un texte collé, partagé ou une capture d'écran. Sur Android comme sur iPhone, « Vérifier un numéro » indique si un numéro a été signalé. Le contre-appel au fournisseur, sur son numéro habituel, reste indispensable.
Télécharger DYLETH gratuitementVraies captures de l'application sur iPhone et sur Android, données de démonstration.
À lire aussi : le faux conseiller bancaire, une autre fraude par manipulation qui vise cette fois votre banque.
Questions fréquentes
Qu'est-ce que la fraude au faux fournisseur ?
Un escroc se fait passer pour un fournisseur habituel et annonce de nouvelles coordonnées bancaires. Les factures suivantes sont alors payées sur son compte. C'est une variante de l'escroquerie aux faux ordres de virement (FOVI).
Comment vérifier un changement de RIB d'un fournisseur ?
Rappelez le fournisseur sur le numéro déjà enregistré dans votre fichier, jamais sur celui du message reçu. Faites valider le changement par une deuxième personne et vérifiez que le code BIC correspond à la banque indiquée sur le RIB.
Que faire si le virement vers un faux RIB est déjà parti ?
Appelez votre banque immédiatement pour demander un retour des fonds au motif de fraude, faites suspendre les virements en attente, conservez les preuves et portez plainte au commissariat, à la gendarmerie ou par écrit au procureur de la République.
La vérification du bénéficiaire suffit-elle à éviter la fraude ?
Non. Depuis le 9 octobre 2025, la banque vérifie pour les virements SEPA que le nom saisi correspond au titulaire de l'IBAN, mais la Banque de France rappelle que ce contrôle ne doit pas réduire la vigilance. Le contre-appel au fournisseur reste nécessaire.
DYLETH détecte-t-il la fraude au faux fournisseur ?
Non, DYLETH n'a pas de détection spécifique de cette fraude et n'analyse pas vos e-mails. Il signale les numéros et messages d'arnaque connus de la communauté, avec Vérifier un message, Vérifier un numéro et l'annuaire des organismes.
Sources
- Cybermalveillance.gouv.fr — « La fraude au virement bancaire (FOVI) ou au faux ordre de virement », fiche réflexe (mise à jour le 15 septembre 2026).
- Cybermalveillance.gouv.fr — « L'escroquerie aux faux ordres de virement (FOVI) », fiche réflexe au format PDF.
- Banque de France — « Fraude aux moyens de paiement » (falsification de RIB, contre-appel, vérification du bénéficiaire, retour des fonds).
- Banque de France — Aide et FAQ « Fraudes et arnaques » (question sur le RIB frauduleux).
- Banque de France — « Les incidents et litiges relatifs aux virements SEPA », foire aux questions.
- Service-Public.fr — « Porter plainte » (vérifié le 8 juillet 2026).